
Carnicerías, panaderías y hamburguesas: los independientes que reescriben el foodvenience británico
Mientras cae la venta de combustible y suben los costos laborales, las estaciones de servicio y tiendas de conveniencia del Reino Unido apuestan por la comida. Algunas se suman a las grandes franquicias. Las más audaces crean sus propias marcas.
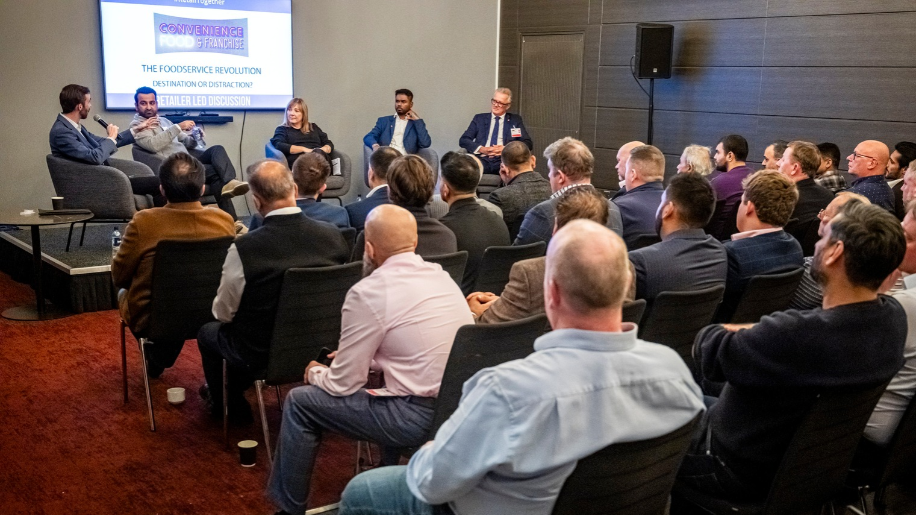
En Retail’s Best Convenience & Franchise, se planteó una pregunta simple a una sala llena de propietarios de estaciones de servicio, minoristas de conveniencia y franquiciantes: ¿la oferta gastronómica es un destino o una distracción? Para los tres minoristas en el escenario, la respuesta ya está escrita en sus cuentas. Se trataba de una estación de servicio independiente en Kent, un grupo de 25 tiendas en Yorkshire y una red nacional de 84 ubicaciones. La comida ya no es un complemento de la tienda, sino que se está convirtiendo rápidamente en su razón de ser. Bienvenidos al foodvenience, donde la tienda de conveniencia y el restaurante se encuentran.
€29.000 millones de motivos para detenerse
Las cifras explican la urgencia. Lumina Intelligence prevé que el mercado británico de comida para llevar alcance este año los €29.000 millones, un 3,4% más, con un crecimiento superior al del consumo fuera del hogar en su conjunto. El grab-and-go de conveniencia sigue siendo su mayor segmento. IGD, que mide el mercado de forma más amplia, lo sitúa en €32.500 millones y prevé que llegue a €41.000 millones en 2031. El mercado de conveniencia, por su parte, se encamina hacia los €57.000 millones, y la comida para llevar figura entre sus mayores oportunidades de crecimiento.
La presión es igual de real. Según Lumina, el 44% de los operadores de estaciones de servicio describe hoy su actividad como difícil o extremadamente difícil. Manoj Tandon, director de Park Garage Group, señala que el salario mínimo ha aumentado más de un 40% desde 2021. El combustible, el sustento tradicional de la industria, tampoco ofrece mucho alivio. “No vamos a vender más combustible”, afirma David Charman, de Spar Parkfoot. “Vamos a vender menos en los próximos años”.
La competencia también ha cambiado. “Es cualquiera que intente darles de comer a tus clientes”, dice Tandon. Eso incluye tanto la cafetería de enfrente y la cadena de hamburguesas de la rotonda como la estación de servicio de la misma calle.
Tres caminos para ganar
Cuando la industria global busca inspiración en foodvenience, suele mirar a Irlanda, Dinamarca y Estados Unidos. En el Reino Unido, la atención suele centrarse en las tiendas vanguardistas de Londres. Sin embargo, buena parte de la innovación proviene de independientes del resto del país, y los tres minoristas en el escenario muestran tres caminos muy distintos.
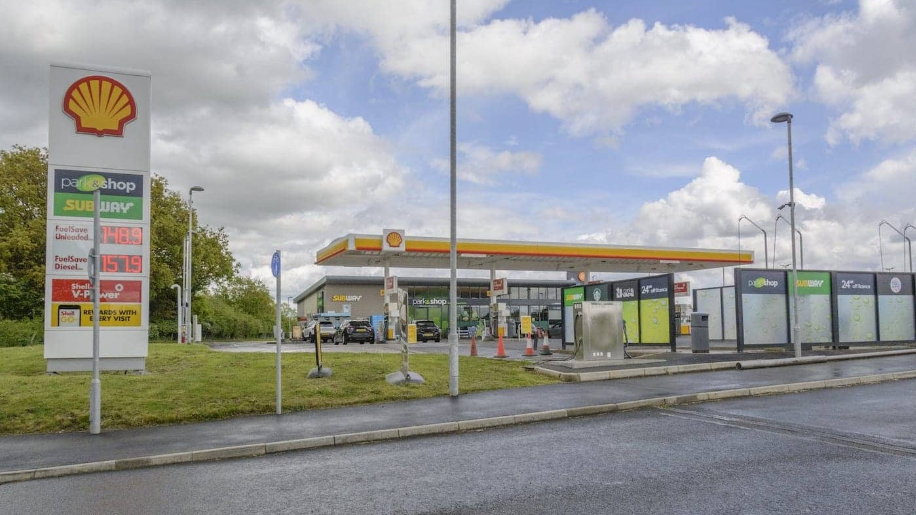
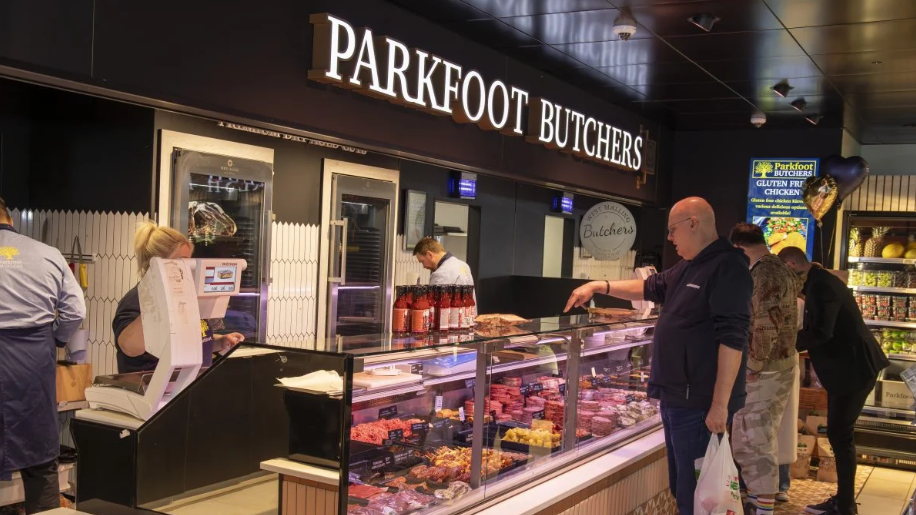
Spar Parkfoot, en West Malling, pertenece a la familia Charman desde 1948. Hace diecisiete años, inspirado por una tienda de conveniencia de Irlanda del Norte que había incorporado a la carnicería del pueblo, Charman instaló su propio mostrador de carnicería. Hoy es la parte más importante de la tienda. El COVID lo convirtió en un trampolín, ya que los clientes redescubrieron la cocina y nunca dejaron de hacerlo. La carnicería elabora ahora comidas listas para el horno, mientras que la cocina hornea sus propios sausage rolls y productos de panadería para el desayuno. Alrededor del 40% de lo que vende el establecimiento es de marca propia Parkfoot, que ya se comercializa también en otras tiendas. “Nos ven como Parkfoot, con el respaldo de BP y Spar”, explica.
Park Garage Group opera 84 estaciones de servicio, desde Aberdeen hasta Cornualles, bajo su propia marca Park & Shop, junto con sus marcas Park Valet y Park & Vape. Una adquisición en 2021 le sumó locales de Subway y una cadena de panaderías franquiciada. En abril de 2024 reemplazó esa panadería por su propio concepto, Bakery 79, que debe su nombre al año de fundación de la empresa.
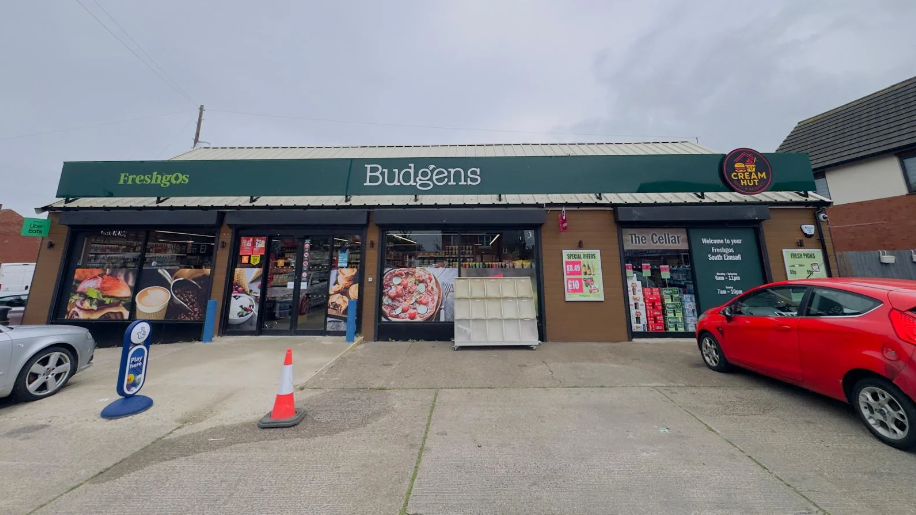
Kopi Kalanathan abrió su primera tienda a los 19 años. Su FreshGos Group gestiona hoy 25 tiendas de conveniencia en Yorkshire, además de una estación de servicio y una cafetería independiente. Hace ocho años comenzó a vender postres. Eso dio origen a The Cream Hut, un mostrador de parrilla y postres que sirve hamburguesas, bandejas de arroz y batidos, y luego llegaron la panadería Breaks, Breaks Coffee y Taddy Coffee Shop. En algunos locales, las familias hacen pedidos de €115 y esperan media hora sin problema. “La única manera de competir es hacer algo diferente”, afirma.
La parte difícil
Nada de esto es sencillo. “La oferta gastronómica requiere muchísimo esfuerzo”, dice Tandon. “Es tremendamente difícil”. Crear una marca propia, advierte, implica redactar uno mismo las normas de salud y seguridad, los manuales operativos y los módulos de capacitación, y luego asegurarse de que cada sitio los cumpla. “Las personas impulsan las ventas”, afirma. Donde sus gerentes son sólidos, las ventas acompañan.
La consistencia es el mayor dolor de cabeza de Kalanathan. Un concepto que prospera en una tienda puede tener dificultades en la siguiente, por lo que está trasladando gran parte de su logística y preparación a un centro de distribución.
El espacio es otra barrera. Un minorista independiente del público señaló que la tienda de conveniencia promedio mide apenas entre 75 y 95 m², lo que deja poco lugar para cocinas y sistemas de extracción. Según Wenham, cada vez más franquiciantes ofrecen formatos de mostrador que no requieren ni lo uno ni lo otro.
Luego está la cena, la comida que la industria nunca ha logrado resolver del todo. La respuesta de Charman es llevar la comida al cliente. “Vamos hacia la entrega de comida fría y caliente a domicilio”, dice, y lo considera la única forma de seguir haciendo crecer un establecimiento único. Tandon está probando pizzas y se pregunta si sus cocinas podrían funcionar como dark kitchens fuera del horario de atención. The Cream Hut de Kalanathan ya sirve la cena familiar después del trabajo.
Lo que viene en el menú
Las tendencias avanzan rápido. El café helado y el matcha están en auge entre la generación Z, y Kalanathan está desarrollando una línea de bebidas heladas para Breaks Coffee. Charman también está conversando con su proveedor sobre el matcha. “No es solo una moda”, afirma. “Si no lo hacemos nosotros, lo harán otros”. Las smash burgers han viajado de los diners estadounidenses a las tiendas de conveniencia de Yorkshire.
Detrás de los cambios en el menú hay un cambio de actitud más profundo. Desde el COVID, según Charman, los clientes buscan calidad premium y están dispuestos a pagar por ella. Kalanathan ve a los compradores mucho más seguros al comprar comida fresca y caliente en una tienda de barrio que hace una década. La condición de Tandon es simple: estándares. Primero, sitios y baños limpios, o nadie come.
El mundo de las franquicias también se está transformando. Wenham observa un crecimiento más allá de las marcas más conocidas, con franquiciantes regionales que se expanden desde sus bastiones locales. Mientras tanto, una ola de cadenas estadounidenses está llegando al Reino Unido.
Destino, no distracción
Entonces, ¿vale la pena el esfuerzo? Tandon admite que implica hacer malabares con combustible, lavado de autos, carga de vehículos eléctricos, vapeadores y dos marcas gastronómicas en una sola estación de servicio, y que en cuanto algo falla, la rentabilidad cae con ello. Pero con las personas adecuadas, asegura, la comida puede ser “muy, muy, muy rentable”.
Ese fue el clima en Retail’s Best Convenience & Franchise. Ya sea sumando una franquicia probada, creando una marca propia o, como Tandon, haciendo ambas cosas en paralelo, los mejores operadores británicos ya no tratan la comida como una actividad secundaria. Como dijo Charman, tras 30 años extraordinarios vendiendo combustible, recién comienza otro viaje. Para muchos de los presentes, es de allí de donde vendrá el dinero.