Las tiendas brasileñas buscan crecer a escala nacional sin perder el sabor local
Los minoristas están estandarizando sus cadenas de suministro para ganar escala, mientras que los menús regionales y las tendencias de bienestar definen quién se impone frente al consumidor.
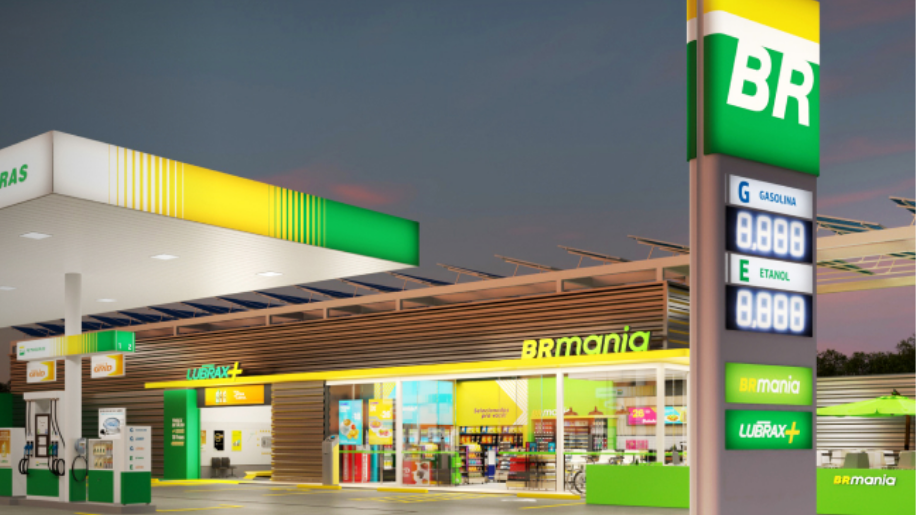
Con más de 44.000 estaciones de servicio, de las cuales casi la mitad operan de forma independiente y sin una marca asociada, la palabra “diversidad” para describir al mercado brasileño de combustibles parece quedarse corta. Repartido entre cinco regiones con climas, hábitos de consumo y preferencias culinarias propias, Brasil no solo vende combustible de manera distinta según el estado, sino que también compra y come de forma diferente. Aunque el segmento de tiendas de conveniencia movió por sí solo 38.500 millones de reales ($7.000 millones) en 2024, apenas el 20% de las estaciones de servicio cuentan actualmente con una tienda.
Esa brecha está impulsando una carrera de expansión entre las principales marcas de combustibles del país, que buscan desarrollar formatos propios de conveniencia y redes de franquicias para captar estaciones independientes antes que la competencia. Durante ExpoPostos & Conveniência, celebrada este año en São Paulo, los líderes del sector coincidieron en una misma idea: los operadores que están avanzando no eligen entre escala y relevancia local, sino que trabajan para conseguir ambas.
Menos azúcar, más identidad
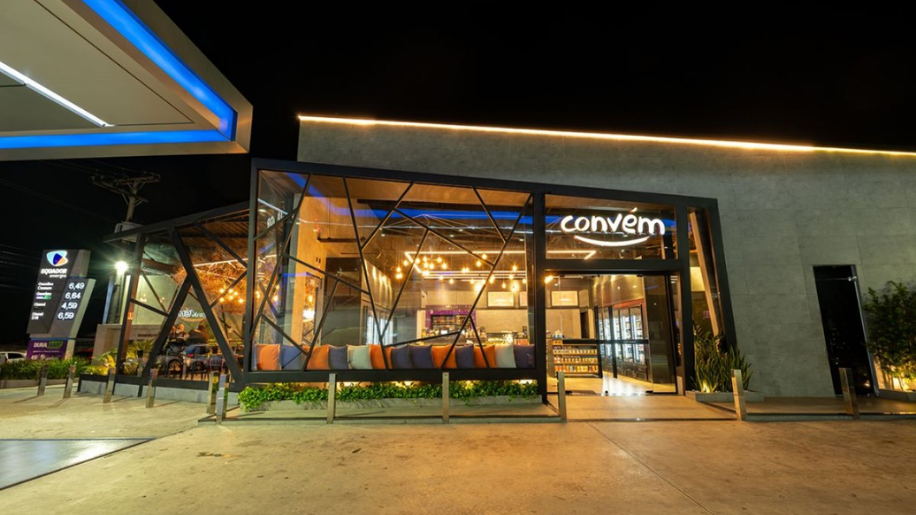
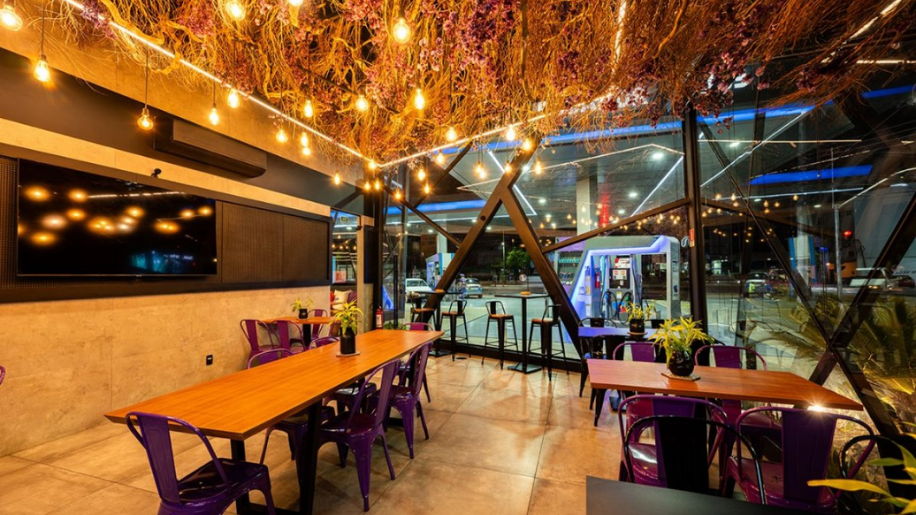
En Grupo Dislub Equador, la marca de conveniencia Convém está construida menos en torno al combustible y más alrededor de lo que Arthur Ouriques, gerente de Desarrollo de Nuevos Negocios de la compañía, describe como un “hub de servicios conectados”, diseñado para resolver la mayor cantidad posible de necesidades de los clientes en un mismo lugar. La estrategia se apoya fuertemente en la alimentación y, cada vez más, en propuestas que varían según la región. Ouriques señala que lo que impulsa las ventas a las 6:30 de la mañana no es necesariamente un producto estándar, sino opciones locales como cuscús con carne seca en el nordeste o un sándwich típico en el norte del país.
“Lo que funciona por la mañana cambia según la región”, explica, defendiendo que seguir tanto las tendencias gastronómicas emergentes como los gustos hiperlocales resulta más efectivo que apostar por un menú uniforme para todo Brasil. La transformación también está ligada a cambios en los hábitos de consumo. Según datos internos compartidos por la compañía, el consumo de chocolate, galletas y azúcar ha caído un 20% en la cesta promedio del consumidor brasileño, mientras que las ventas de creatina se han disparado cerca de un 700%.
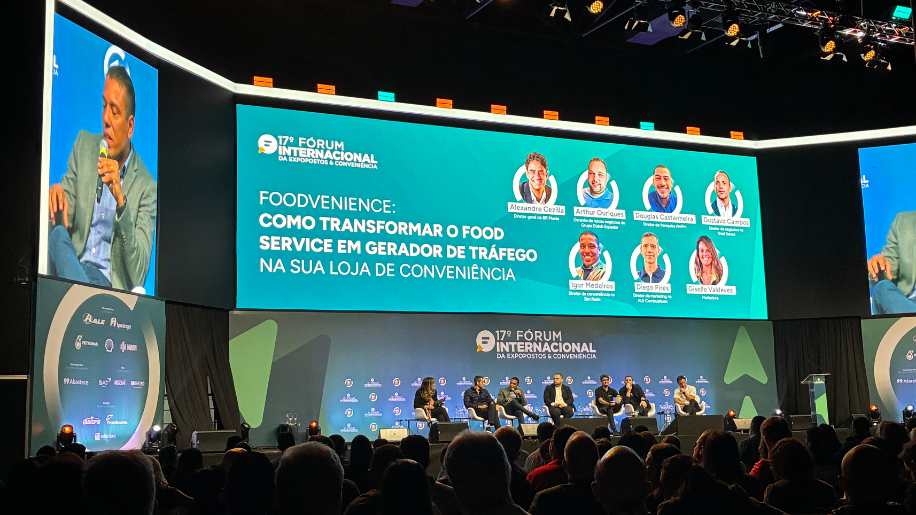
La importancia de esta evolución quedó reflejada en uno de los principales paneles del evento, titulado “Foodvenience: Cómo transformar el foodservice en un generador de tráfico para tu tienda de conveniencia”. En el mismo participaron Alexandre Cezilla (BR Mania), Diego Pires (ALE Combustíveis), Douglas Castanheira (ampm), Gustavo Campos (Shell Select), Igor Medeiros (SIM Rede) y el propio Ouriques, bajo la moderación de Giselle Valdevez, miembro del NACS Global Industry Engagement Council. La conclusión fue clara: el foodservice ya no es un complemento de la oferta, sino el principal motor de tráfico, rentabilidad y diferenciación. Las tiendas de conveniencia compiten hoy directamente con las cadenas de comida rápida por el mismo cliente.
Estandarización sin uniformidad
Sin embargo, ofrecer menús dinámicos y adaptados a cada mercado requiere una cadena de suministro capaz de sostener esa complejidad. Valber Figueredo, de Aghora Conveniência, explica que el principal problema que identifica entre los operadores interesados en incorporarse a una franquicia suele ser la falta de estandarización en proveedores, entregas y beneficios comerciales. Integrarse en una red de compras permite a pequeños operadores acceder a condiciones de precio, plazos y logística que difícilmente podrían negociar por cuenta propia.
Pero estandarizar no significa replicar un mismo modelo en todas partes. En Convém, por ejemplo, Ouriques destaca cuatro formatos distintos de tienda: la compacta “Ilha Gelada” para estaciones con poco espacio disponible, un modelo basado en contenedores para ubicaciones donde no es posible construir nuevas instalaciones, una tienda completa y un minimercado con frutas y verduras frescas. La filosofía es compartida por Aghora: una cadena de suministro homogénea en la base, pero lo suficientemente flexible para adaptarse a las características inmobiliarias y comerciales de cada ubicación.
Durante el panel de foodvenience, varios participantes coincidieron en que el abastecimiento estandarizado es la condición indispensable para poner en práctica menús regionales o propuestas alineadas con las tendencias de bienestar. Sin esa estructura, ninguna de estas iniciativas podría expandirse más allá de unas pocas tiendas.
La fidelización en el plano
El debate también abordó el papel del diseño y la distribución de la tienda. Los participantes destacaron que el layout y la presentación de los productos influyen directamente en el consumo y en la repetición de visitas. En un mercado donde las tiendas compiten con conceptos de restauración por captar apenas unos minutos del tiempo de los consumidores, la experiencia física adquiere una importancia comparable a la del menú.
Convém trabaja esta idea desde el diseño. Ouriques describe las tiendas de la marca como espacios audaces y diferenciados, concebidos para que el cliente no las perciba simplemente como una parada, sino como un lugar donde merece la pena permanecer más tiempo. Sin embargo, esta experiencia solo es sostenible si está respaldada por la consistencia operativa que proporciona una cadena de suministro eficiente. En este contexto, la estandarización no es el opuesto de la fidelización, sino el mecanismo que la hace escalable.
Las tiendas de conveniencia brasileñas no están eligiendo entre crecimiento nacional y relevancia local. Los operadores más avanzados entienden que un menú adaptado a cada región solo funciona si existe una cadena de suministro capaz de abastecerlo de forma consistente, y que la escala solo genera valor cuando cada tienda sigue sintiéndose parte de la comunidad en la que opera. Para una industria que aún continúa transformando estaciones de servicio una a una, ese equilibrio empieza a perfilarse como el verdadero producto.